आरबीआई के झटके से डगमगाएगा आम आदमी का बजट, महंगे होंगे होम-कार लोन, जानें EMI और जेब पर इसका सीधा असर
 Fatafat News
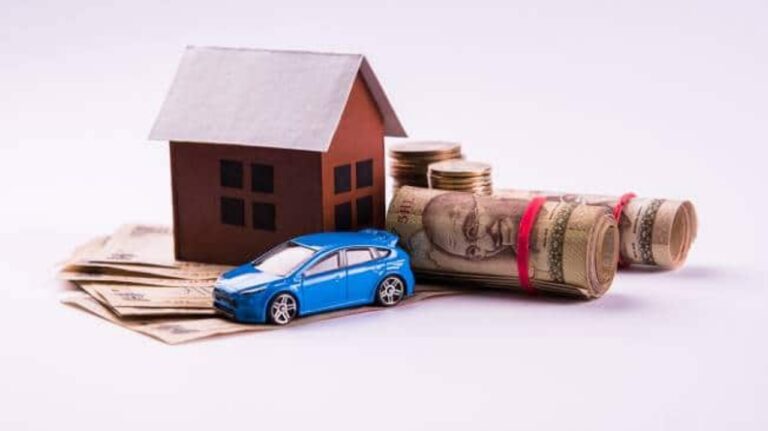
नई दिल्ली। भारतीय रिजर्व बैंक (आरबीआई) की मौद्रिक नीति समिति ने रेपो रेट में 0.25 प्रतिशत की बढ़ोतरी कर मध्यम वर्ग की जेब पर नया वित्तीय बोझ डाल दिया है। गवर्नर संजय मल्होत्रा की अगुवाई में लिए गए इस फैसले के बाद रेपो रेट बढ़कर 5.50 प्रतिशत पर पहुँच गया है। फरवरी 2023 के बाद पहली बार हुई इस ब्याज दर वृद्धि से होम लोन, ऑटो लोन और पर्सनल लोन लेने वाले करोड़ों ग्राहकों की मासिक किस्त (ईएमआई) या फिर कर्ज चुकाने की मियाद सीधे तौर पर बढ़ने वाली है।
इस बढ़ोतरी का सबसे त्वरित और तीखा असर उन ग्राहकों पर होगा जिन्होंने फ्लोटिंग रेट पर लोन लिया है, जबकि फिक्स्ड रेट वाले ग्राहक इस दबाव से पूरी तरह सुरक्षित रहेंगे। यदि बैंक इस पूरी वृद्धि का बोझ ग्राहकों पर स्थानांतरित करते हैं, तो हर महीने की किस्त में इजाफा होना तय है। अक्सर कई बैंक किस्त की रकम स्थिर रखकर ग्राहकों के लोन की अवधि (टेन्योर) को चुपचाप बढ़ा देते हैं, जिससे ग्राहकों को बिना भनक लगे लंबे समय तक अतिरिक्त ब्याज चुकाना पड़ता है।
यदि आपका बैंक भी बिना पूर्व सूचना के लोन का टेन्योर बढ़ाता है, तो बैंकिंग नियमों के मुताबिक ग्राहकों को सजग रहकर तुरंत कदम उठाना चाहिए। इसके लिए सबसे पहले बैंक पोर्टल या शाखा से नया अमॉर्टाइजेशन शेड्यूल प्राप्त करें और देखें कि ब्याज दर में बदलाव के बदले कितने महीनों का इजाफा किया गया है। चूंकि लंबी अवधि का मतलब लाखों रुपये का अतिरिक्त ब्याज होता है, इसलिए अवधि बढ़ाने के बजाय बैंक को लिखित आवेदन देकर अपनी ईएमआई की राशि बढ़वाना ज्यादा समझदारी भरा कदम है। इसके अलावा, सालाना बोनस या अतिरिक्त आय से फ्लोटिंग रेट लोन का बिना किसी पेनाल्टी के पार्ट-पेमेंट करना भी बढ़े हुए टेन्योर को कई साल घटाने का कारगर उपाय है। यदि बैंक स्तर पर 30 दिनों में कोई समाधान न मिले, तो उपभोक्ता आरबीआई लोकपाल के पास सीधी शिकायत दर्ज करा सकते हैं।
कर्ज के इस नए गणित में सबसे पहले वे लोन महंगे होंगे जो एक्सटर्नल बेंचमार्क (EBLR/RLLR) से जुड़े हैं, जिनकी हिस्सेदारी कुल फ्लोटिंग लेंडिंग में लगभग 68.2 प्रतिशत है। नियमों के अनुसार इनमें हर तीन महीने में बदलाव अनिवार्य होता है, जिससे अगली रीसेट डेट आते ही ब्याज दरें फौरन बढ़ जाएंगी। वहीं, करीब 29.6 प्रतिशत लोन जो फंड्स आधारित लेंडिंग रेट (MCLR) से बंधे हैं। जैसे एमएसएमई और कॉर्पोरेट लोन उन पर यह असर बैंकों की लागत समीक्षा के बाद धीरे-धीरे दिखाई देगा। फिलहाल भारतीय स्टेट बैंक (एसबीआई) जैसे प्रमुख बैंक 7.25 प्रतिशत की शुरुआती दर पर होम लोन दे रहे हैं, लेकिन आरबीआई द्वारा दरों में किसी भी त्वरित राहत से इनकार किए जाने के बाद साफ है कि नए घर या गाड़ी की योजना बना रहे खरीदारों को अब भारी किस्तों और सख्त वित्तीय अनुशासन के लिए तैयार रहना होगा।
About the Author